Как характер товара меняет форму распределения
Три бренда одежды в одном датасете дают чек $104, $228 и $413. Разбираем, почему отраслевые бенчмарки бесполезны и что считать вместо них.
«Возьмём отраслевой бенчмарк среднего чека» — привычное начало любого плана. Разберём, почему оно не работает, причём по двум независимым причинам сразу.
Причина первая: бенчмарки не сходятся между собой
Вот средний чек в одежде за 2026 год по пяти разным источникам.
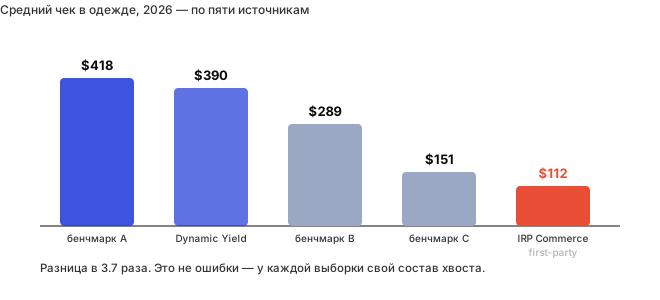
Это не ошибки измерения. Каждый источник честно считает среднее по своей выборке мерчантов — но выборки имеют разный состав хвоста. Один включает премиальные бренды, другой нет, и среднее разъезжается втрое. Та же патология, что с отдельными чеками, только этажом выше.
Причина вторая: внутри категории разброс больше, чем между категориями
Посмотрите на медианный чек девяти брендов из одного датасета.
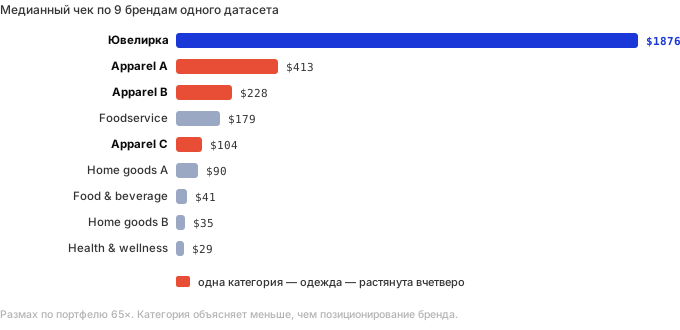
Размах по портфелю — 65 раз, от $29 до $1 876. Но интереснее другое: три бренда одежды дают $104, $228 и $413, а два бренда товаров для дома — $35 и $90. Категория объясняет меньше дисперсии, чем позиционирование конкретного бренда внутри неё.
То есть «средний чек в одежде» — величина, которой не существует. Есть чек конкретного бренда в конкретном ценовом сегменте.
Что всё-таки можно сказать о форме
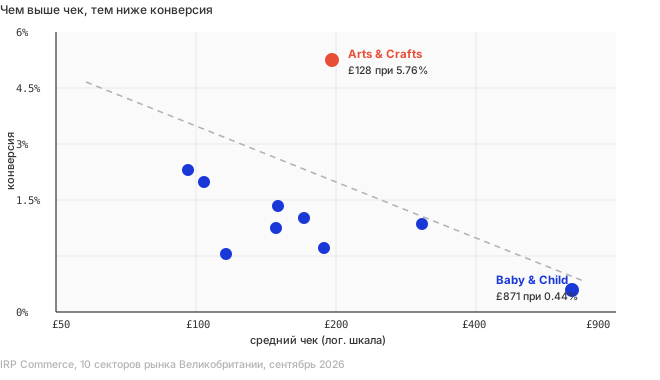
Публичных персентильных разбивок по категориям не существует — их не публикует никто. Но форму распределения можно вывести косвенно, через связку чека с конверсией. Данные британского рынка, где эти метрики даны вместе:
| Сектор | Средний чек | Конверсия |
|---|---|---|
| Детские товары | £871.49 | 0.44% |
| Авто и мото | £243.95 | 1.76% |
| Хобби и творчество | £128.40 | 5.76% |
| Еда и напитки | £122.23 | 1.28% |
| Спорт | £103.29 | 1.90% |
| Одежда | £88.28 | 1.62% |
| Кухня и дом | £57.74 | 2.59% |
| Здоровье | £52.90 | 2.83% |
Два полюса объясняют всё. Детские товары: £871 при конверсии 0.44% — это не «категория с высоким чеком», это несколько мерчантов, торгующих колясками и детской мебелью. Покупка раз в год, огромная дисперсия, тяжёлый хвост. Хобби и творчество: £128 при 5.76% — покупают часто, предсказуемо, распределение узкое.
Правило, выводимое из таблицы: высокий чек при низкой конверсии и редких повторах означает длинный хвост. Низкий чек при высокой конверсии и частых повторах — узкое распределение. Форму можно оценить, даже не имея персентилей.
Подписки: дисперсия ушла в другое измерение
У подписки чек узкий по определению — это один прайс-пойнт. Но тяжёлый хвост никуда не делся, он просто переехал: дисперсия загнана не в сумму транзакции, а в длительность жизни. Распределение пожизненной ценности у подписок — это распределение числа списаний, а не размера чека.
Концентрация там экстремальная. По данным платформы, обслуживающей более 115 тысяч приложений: топ-10% приложений выросли по выручке на 306% за год, медиана — на 5.3%, нижние 10% потеряли больше 60%. Приложения, запущенные до 2020 года, дают 69% всей выручки подписок.
Рычаг управления здесь совсем другой: не «увеличить чек», а «удержать ещё месяц».
Главное о пожизненной ценности
Это самая контринтуитивная часть. Посмотрите, что происходит от заказа к заказу.
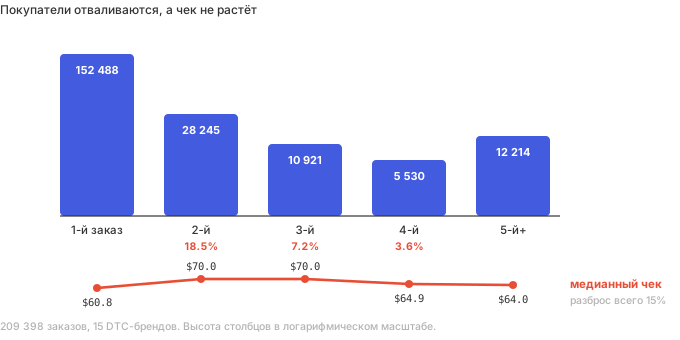
До второго заказа доходят 18.5% покупателей, до третьего — 7.2%, до четвёртого — 3.6%. Воронка схлопывается на порядок. А медианный чек всё это время практически не меняется: $60.81 → $69.99 → $69.95 → $64.85 → $63.98, разброс всего 15%.
Вывод, который меняет приоритеты. Хвост пожизненной ценности создаётся не величиной чека, а выживанием в воронке повторных покупок. Чек постоянен, меняется только число итераций. Это объясняет, почему апсейл-тактики дают так мало, а работа с удержанием — так много.
Теоретически это давно описано: модель zero-inflated lognormal, ставшая де-факто стандартом для прогноза LTV, устроена как точечная масса в нуле — покупатели, не вернувшиеся никогда, — плюс логнормаль с тяжёлым хвостом. В классических BTYD-моделях тяжёлый хвост возникает математически, из смеси распределений времени жизни, а не как артефакт данных.
Что считать перед выбором стратегии
Не отраслевой чек, а коэффициент Джини по собственной базе. Он прямо указывает на стратегию:
- Джини 0.32–0.39 — топ-10% покупателей дают 27–28% выручки. Распределение плоское, ловить «китов» бессмысленно. Работает охват, оптимизируются стоимость привлечения и конверсия. Типично для расходников, косметики, здоровья.
- Джини 0.58–0.78 — топ-10% дают 43–74%. Экономика определяется верхними персентилями, и дорогие таргетинговые решения окупаются. Типично для ювелирки, мебели, детских товаров, B2B-снабжения.
Количественное обоснование простое: верхний процент покупателей тратит примерно в 29 раз больше, чем нижняя половина. При Джини 0.78 один правильно пойманный покупатель окупает десятки неправильных. При 0.32 — не окупает никогда.
Сезон деформирует кривую, а не сдвигает её
В праздничный сезон 2025 года американский онлайн-ритейл сделал $257.8 млрд, причём пять дней вокруг Чёрной пятницы дали 32.2% всех продаж сезона. Глубина скидок по категориям: электроника 31%, игрушки 28%, одежда 25%, мебель 19%.
Механика деформации: скидка сдвигает тело распределения влево — каждый отдельный чек дешевле. Но объём и частота растут, а в хвосте появляются закупочные корзины. Итог — распределение становится уже по форме и массивнее по объёму: медиана падает, дисперсия сжимается, среднее держится.
Отсюда практическое следствие: сравнивать ноябрьский чек год к году без поправки на глубину скидки бессмысленно. Показательно, что основной рост чека в 2026 году объясняется ростом числа единиц в заказе на 1.9%, а не ростом цен — корзина растёт вширь, а не вверх.
Источники
- IRP Commerce, сентябрь 2026: AOV и конверсия по секторам, first-party данные платформы
- B&Co — AOV Benchmarks: медианы по брендам, прогрессия по номеру заказа (агентские данные)
- B&Co — Customer Concentration: Джини по 12 DTC-брендам (агентские данные)
- RevenueCat — State of Subscription Apps 2026: 115 000+ приложений, $16 млрд выручки (вендорские данные)
- Wang, Liu, Miao (Google) — ZILN для LTV, arXiv:1912.07753
- Adobe Analytics, итоги праздничного сезона 2025
- Salesforce Shopping Index, Q2 2026: рост числа единиц в заказе
- Dynamic Yield — AOV Benchmarks (вендорские данные, выборка не раскрыта)